 18.11.2026
Асен Ягодин на Investor Finance Forum 2026: Еврозоната освободи ресурс за растеж, инвестиции и по-конкурентно финансиране
Банките в България навлизат в нов етап с повече финансиране, повече дигитализация и повече възможности, изтъкна той
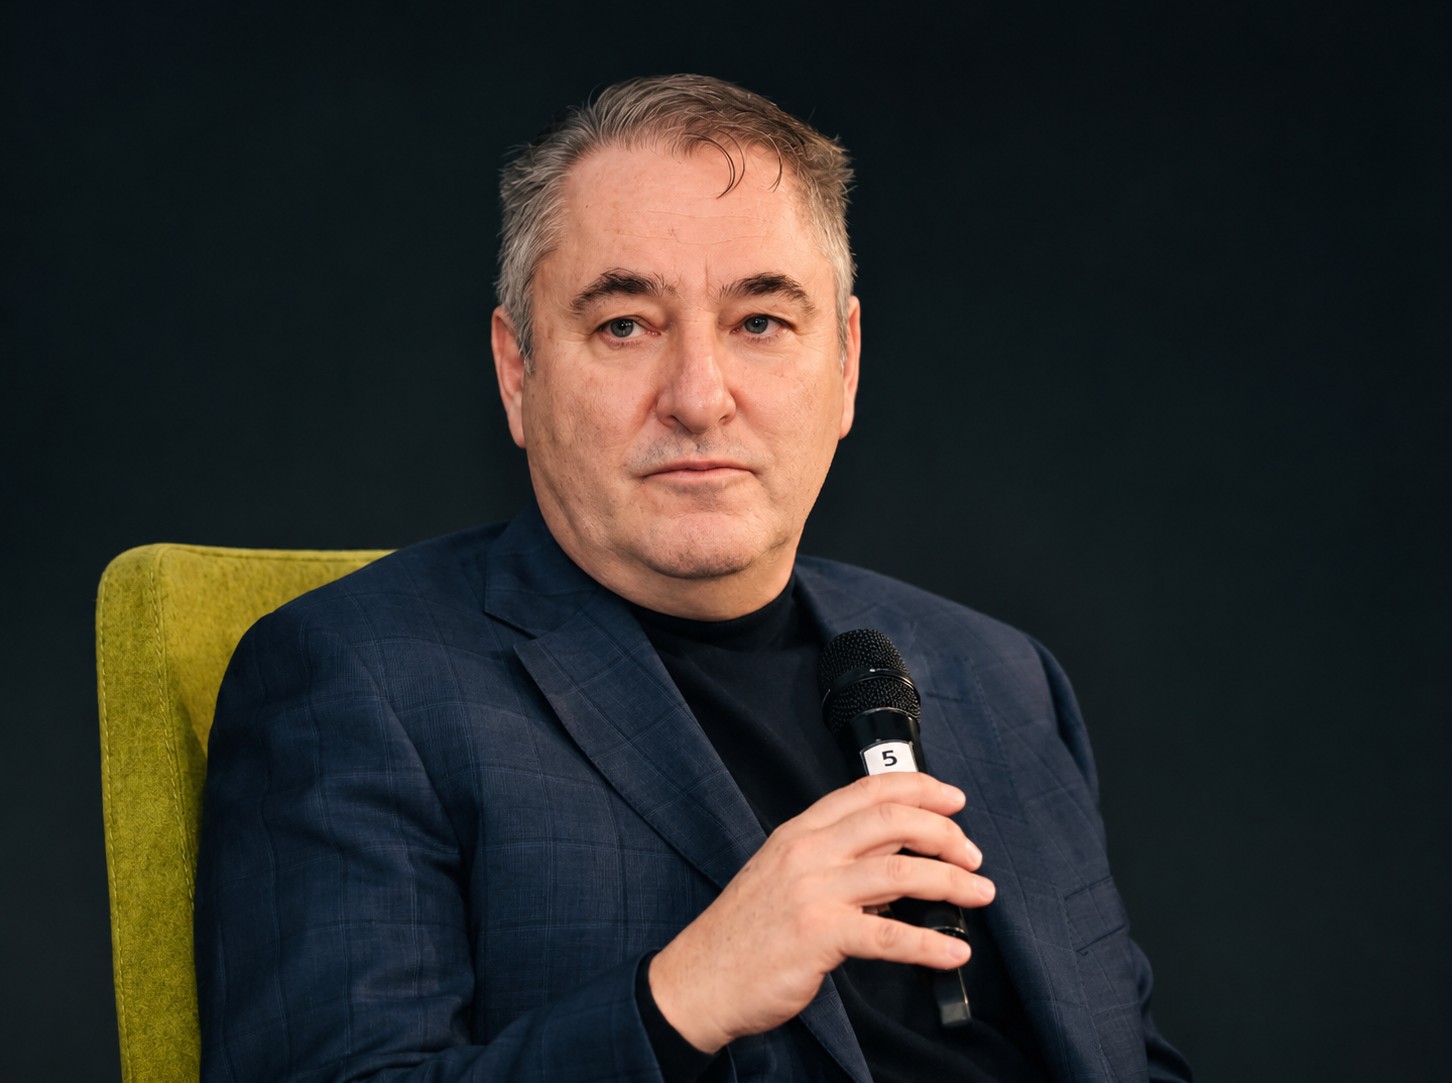
Асен Ягодин, Заместник главен изпълнителен директор и член на УС на Postbank беше един от ключовите панелисти на Investor Finance Forum 2026. Модератор на панела „България в еврозоната - научените уроци 11 месеца по-късно“ бе Джеймс Йоловски, главен секретар на Асоциацията на банките в България. Той посочи в началото, че за 2019 - 2025 г. секторните изчисления сочат над 5,5 млрд. евро инвестиции и реинвестиции в капитала на банките - сума, равна на около 70% от печалбите за периода. След това попита мениджърите и финансисти, как тази натрупана капиталова база помага днес на България да използва възможностите на еврозоната и как би изглеждал на този фон балансът между дивидентите и ресурса за развитие.
В отговор Асен Ягодин отбеляза, че при банките има два основни стълба, върху които се гради тяхната дейност. „Първият е човешкият фактор - добрите професионалисти, които могат да превърнат тази основа в реална стойност за клиентите и да предоставят решенията, от които те се нуждаят. Вторият, разбира се, е ресурсът. Вече споменахте цифрата от 5,5 милиарда евро. Всеки лесно може да изчисли каква част от генерирания в банковата система ресурс е била реинвестирана, което създава допълнителни възможности. От една страна, това е допълнителната капиталова база, която позволява още по-сериозна подкрепа за икономиката чрез кредитиране. От друга страна е ликвидността. Както неведнъж сме отбелязвали, благодарение на членството в еврозоната значителна част от резервите, които преди това бяха блокирани в централната банка, бяха освободени. Днес тези средства могат отново да бъдат използвани за стимулиране на икономическия растеж чрез инвестиционно кредитиране“, обясни задълбочено Асен Ягодин.
Той допълни, че по този начин банките разполагат с необходимите ресурси, ликвидност и капитал. „Капиталовите буфери остават стабилни и очаквам тази политика да продължи, тъй като БНБ традиционно беше по-консервативна от много свои аналози в други държави от Европейския съюз, още преди присъединяването на България към еврозоната“, каза той.
Асен Ягодин посочи, че няма сериозна промяна по отношение на утвърдените принципи на разумното кредитиране, които ще продължат и в бъдеще. „Същевременно освободената ликвидност и достъпът до относително по-нискостойностен финансов ресурс създават условия за по-конкурентно финансиране. Това означава по-добри възможности за бизнеса да се възползва от кредити при по-изгодни условия и на по-достъпна цена“, допълни той.
Асен Ягодин сподели, че същевременно банките са натрупали значителен опит в структурирането на кредитни решения по максимално гъвкав начин, така че те да отговарят възможно най-добре на нуждите на всеки конкретен бизнес.
Той коментира наличието на устойчив ръст в потребителското и жилищното кредитиране през последните години. „В тази връзка бих искал да кажа, че не са много правилни твърденията, че този растеж е прекомерен, много бърз или че поражда сериозни притеснения сам по себе си. Навлизането на банковите услуги, и по-специално на потребителското и жилищното кредитиране, в българските домакинства все още остава на значително по-ниско ниво в сравнение с много други държави от Европейския съюз, особено с държавите от еврозоната. Поради това трудно може да се говори за прекомерно или необичайно бързо нарастване на този сегмент“, според него.
Ягодин бе категоричен, че този ръст отразява повишаващите се доходи и възможности на домакинствата да използват подобни финансови продукти. „В крайна сметка всичко това допринася за по-високо качество на живот, по-модерни условия на живот и по-добри възможности за българските граждани да посрещат нуждите си в съответствие със стандартите на XXI век“, заключи г-н Ягодин.
„Лихвените проценти по корпоративното кредитиране също остават конкурентни, а ако разглеждаме рисковата премия и цената на кредита като цяло, се намираме на нива, които допреди години изглеждаха трудно постижими. Всичко това, от една страна, улеснява достъпа до банкови услуги, а от друга - засилва доверието между банките и техните клиенти. Не на последно място, то стимулира както бизнеса, така и домакинствата да използват кредитирането като инструмент за инвестиции, развитие и подобряване на качеството на живота си“, заяви той.
По време на дискусията модераторът се обърна към Асен Ягодин, запитвайки го, кои банкови инвестиции спестяват най-много време и административна работа на бизнеса и гражданите и как банките измерват това подобрение през първата ни година в еврозоната.
„Нашите стандарти трябва да бъдат съпоставими с тези на финансовите институции в еврозоната. Като една от по-малките икономики в Европейския съюз, ние трябва да развиваме ускорено технологиите си, за да можем да предлагаме адекватни и конкурентоспособни услуги на нашите клиенти. С ускоряването на дигитализацията киберсигурността и оперативната устойчивост придобиват все по-голямо значение. Развитието на нови технологии изисква постоянни инвестиции в защитата на информационните системи и управлението на рисковете“, обобщи той.
„В Postbank през последните години се реализират мащабни инвестиции в дигитализация. Самият факт, че почти 80% от разплащанията вече се извършват чрез двата основни канала - интернет банкиране и мобилно банкиране, е показателен за посоката, в която се развива секторът. Тази година въведохме нова платформа за мобилно банкиране, а малко преди това обновихме и платформата за интернет банкиране. Мога да кажа, че и двете решения са на ниво, съпоставимо със световните стандарти. Това беше оценено от нашите клиенти и високата степен на използване е най-доброто доказателство за това“, заяви пред аудиторията Асен Ягодин.
„Остава сравнително малък дял от операциите, които все още изискват физическо посещение в банков офис. Именно затова в Postbank се насочихме към phygital банкиране - комбинация между физическо и дигитално обслужване. При този модел служителите в банковите офиси все повече изпълняват ролята на консултанти и съветници, които насърчават клиентите да използват електронните канали за достъп до необходимите им услуги“, обясни още той и отбеляза, че този подход вече се прилага и в областта на кредитирането.
Асен Ягодин изтъкна, че постепенно все повече от стандартизираните кредитни продукти, които позволяват дигитализация, се предлагат и обработват през дистанционни канали и изрази увереност, че все по-голяма част от бъдещото развитие на банковия сектор ще бъде именно в тази посока. „Голяма грешка е да се дигитализира процес, който преди това не е бил оптимизиран. Преди всяка дигитализация е необходим задълбочен преглед на процесите, защото голяма част от тях са създадени при съвсем различни икономически и регулаторни условия. Без да се подценяват рисковите аспекти и необходимостта от контрол, ние установихме, че много от натрупаните през годините практики могат да бъдат значително опростени. Първата стъпка е процесите да станат по-бързи и по-ефективни. След това те трябва да бъдат оптимизирани, дори ако все още се изпълняват физически. Именно тогава дигитализацията има силна роля. Тя води до по-добро клиентско преживяване, по-висока удовлетвореност от услугите и продуктите, както и до намаляване на разходите за тяхното предоставяне“, завърши Асен Ягодин по темата.
В края на разговора Джеймс Йоловски запита участниците в панела, ако след година бъдат отново на форума, за да оценят втората година на България в еврозоната, с кой конкретен резултат биха искали да се измерва приносът на банковия сектор към страната ни.
Асен Ягодин акцентира пред гостите, че би желал да види по-висок дял на кредитите в общите активи на банковата система, тъй като това би имало мултиплициращ ефект върху икономиката и би допринесло за значително по-висок растеж на брутния вътрешен продукт. „В същото време обаче този процес не бива да бъде за сметка на качеството на кредитните портфейли. Напротив, бих искал делът на необслужваните кредити да продължи да намалява спрямо сегашните си нива“, допълни той.
„Не на последно място, бих искал да виждам и по-висока удовлетвореност на клиентите от банковите услуги. Доколкото ми е известно, в България вече започват да се използват показатели за измерване на удовлетвореността на крайните потребители и смятам, че именно по този показател банковият сектор трябва да продължи да се развива и усъвършенства“, обясни г-н Ягодин.
„Бих искал през следващата година гражданите, бизнесът и всички икономически участници да започнат по-ясно да разпознават реалните ползи от членството в еврозоната. Това би трябвало да се изразява в по-добър достъп до финансиране, по-висока инвестиционна активност, по-голяма икономическа стабилност и по-благоприятна среда за развитие на бизнеса и домакинствата“, завърши той участието си на Investor Finance Forum 2026.